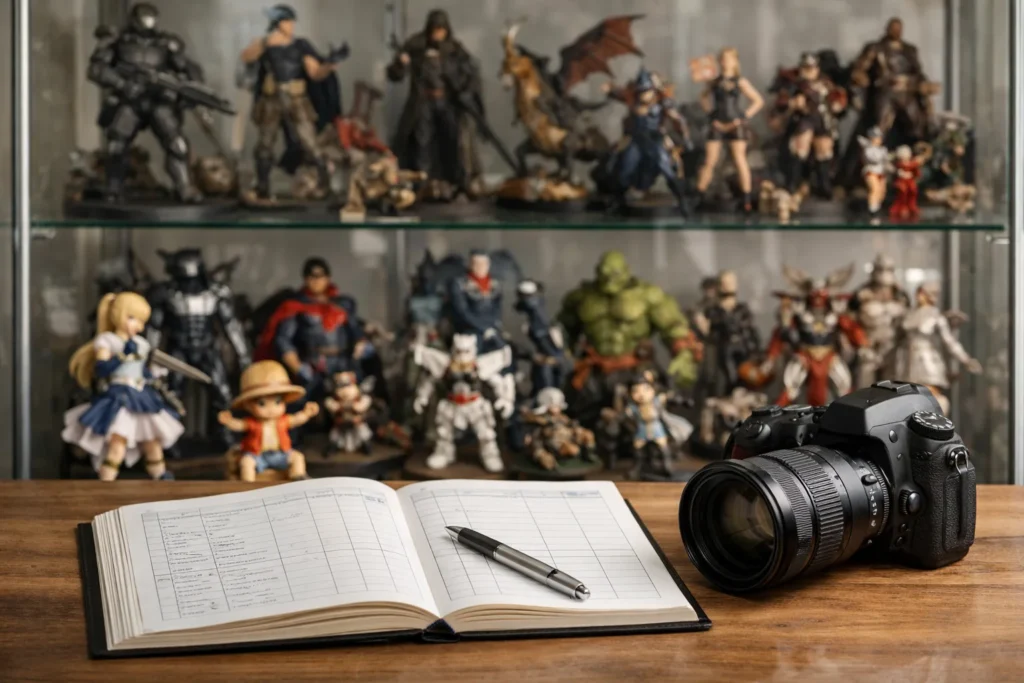
Une collection de figurines ne se résume pas à un ensemble d’objets rangés sur une étagère : elle se constitue au fil du temps, avec des pièces parfois difficiles à remplacer et des justificatifs de nature diverse. Pourtant, leur présence dans un logement ne signifie pas nécessairement qu’elles sont couvertes de la façon attendue. Entre contrat d’assurance, inventaire et preuves de possession, quelques distinctions permettent de mieux cerner ce qui reste à vérifier.
Assurer une collection commence par identifier ce qui est couvert
Une assurance habitation peut prévoir des garanties pour les biens mobiliers, mais leur portée dépend du contrat souscrit et de la situation considérée. Il ne faut donc pas déduire de la seule présence d’une collection dans le logement qu’elle sera indemnisée dans toutes les circonstances. Un dégât des eaux, un incendie ou un vol ne relèvent pas forcément des mêmes conditions. Lire les clauses consacrées aux biens et aux exclusions donne un premier aperçu des limites applicables.
Pour une assurance de collection de figurines, la question utile n’est pas seulement de savoir si les objets sont mentionnés, mais comment ils sont évalués et quelles preuves seraient demandées. Certains contrats prévoient des plafonds ou des modalités particulières pour les objets de valeur ; d’autres peuvent appeler une déclaration complémentaire. Les termes exacts varient. Un échange avec l’assureur ou un intermédiaire permet de vérifier la situation à partir du contrat réel, sans supposer qu’une règle générale s’applique à tous.
La valeur retenue n’est pas toujours celle que l’on imagine
Le montant auquel un collectionneur estime une pièce, sa valeur sentimentale et la valeur prise en compte par une assurance ne désignent pas nécessairement la même chose. Une pièce reçue en cadeau peut compter beaucoup sans avoir de justificatif d’achat. À l’inverse, une figurine accompagnée de documents peut avoir une valeur reconnue sans être irremplaçable à ses yeux. Pour comprendre ce qui pourrait être indemnisé, il faut repérer la méthode d’évaluation prévue au contrat et les éventuelles limites qui l’accompagnent.
La rareté, l’état, la présence d’accessoires ou de l’emballage d’origine peuvent aider à décrire une figurine, mais ne suffisent pas à fixer une indemnisation. Les pratiques d’évaluation et les pièces justificatives attendues diffèrent selon les assureurs et les contrats. Si une collection évolue sensiblement, il peut être pertinent de demander si les informations déjà communiquées restent adaptées. L’objectif n’est pas de produire une estimation improvisée, mais d’éviter un écart entre la description faite à l’assureur et la collection effectivement conservée.
Un inventaire utile décrit les pièces et leur état
Un inventaire lisible
Un inventaire de collection facilite l’identification des pièces, surtout lorsque plusieurs figurines représentent un même personnage ou appartiennent à une même série. Il peut réunir le nom du personnage, la gamme ou l’édition lorsque ces informations sont connues, ainsi qu’une description des accessoires présents. Pour chaque objet, une photographie claire aide à distinguer les variantes et à conserver une trace de son état. L’inventaire n’a pas besoin d’être compliqué : il doit surtout rester compréhensible et pouvoir être retrouvé.
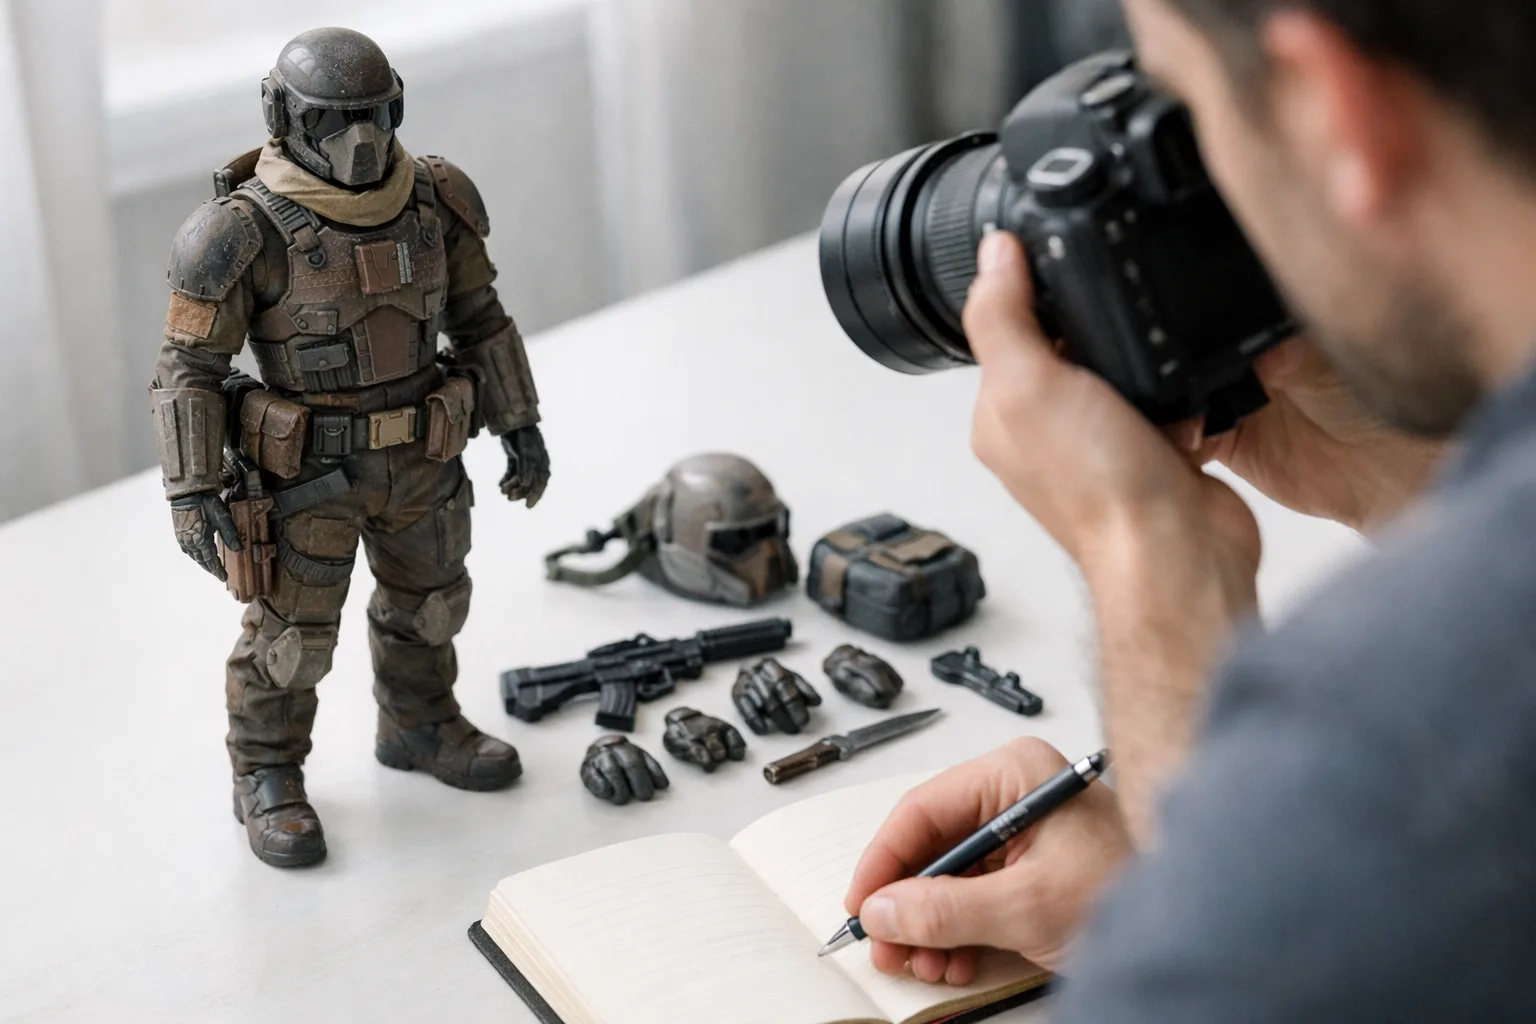
Des preuves complémentaires
Les images peuvent montrer les détails d’une pièce, tandis que des documents ou des échanges peuvent apporter un contexte supplémentaire. Conserver les justificatifs d’achat disponibles est utile, mais l’absence d’une facture ne signifie pas automatiquement que la possession ne peut être documentée d’aucune autre manière. Des documents de provenance ou des photographies anciennes peuvent compléter le dossier, selon les exigences de l’assureur. Il vaut mieux demander à celui-ci quels éléments il accepte plutôt que de présumer qu’un type de preuve sera suffisant.
Le rangement et le lieu de conservation comptent aussi
La façon dont une collection est conservée peut influencer les risques auxquels elle est exposée. Une pièce placée dans une vitrine n’est pas nécessairement protégée contre tous les dommages, et une boîte de rangement ne constitue pas à elle seule une garantie contre le vol ou l’eau. Certains contrats peuvent prévoir des conditions particulières liées au logement ou à la protection des biens. Il est donc utile de vérifier les clauses pertinentes, plutôt que de considérer une vitrine ou une pièce fermée comme une couverture d’assurance.
Il faut aussi distinguer les dommages causés aux figurines de ceux causés à leur emballage. Pour certaines collections, la boîte participe à l’identification ou à l’état général de l’objet ; pour d’autres, elle est secondaire. Le contrat peut ne pas traiter ces éléments de la même manière. Décrire clairement ce qui constitue la pièce assurée — figurine, accessoires, boîte ou ensemble — évite les malentendus. En cas de doute, une question précise à l’assureur est plus utile qu’une interprétation fondée sur la seule valeur accordée par le collectionneur.
Après un sinistre, la cohérence du dossier devient essentielle
Lorsqu’un sinistre est déclaré, l’inventaire et les documents conservés peuvent aider à préciser quels objets étaient présents et dans quel état. Les photographies prises avant l’événement prennent alors une fonction différente de celles destinées à présenter une collection : elles permettent de comparer l’état antérieur avec les dommages constatés. Les éléments demandés et la procédure à suivre dépendent du contrat et du type de sinistre. Il convient de respecter les indications de l’assureur et de ne pas considérer une liste personnelle comme une décision d’indemnisation.
La cohérence entre les informations déclarées, les pièces conservées et les justificatifs disponibles importe davantage qu’un dossier présenté comme exhaustif mais difficile à vérifier. Des mises à jour peuvent être nécessaires lorsqu’une collection s’agrandit, change de lieu ou comporte désormais des pièces que l’assuré souhaite faire examiner spécifiquement. Le bon moment pour clarifier les attentes est avant qu’un problème survienne. En cas de désaccord sur l’évaluation ou la couverture, les démarches possibles dépendent du contrat et de la situation ; une réponse générale ne peut les trancher à elle seule.
Assurer une collection de figurines demande donc moins de présumer qu’elle est couverte que de comprendre les conditions qui s’appliquent réellement. Un inventaire identifiable, des preuves conservées et des questions précises adressées à l’assureur constituent une base de discussion, sans garantir à eux seuls une indemnisation. Ce qui reste à trancher dépend du contrat, de la nature du sinistre et des éléments que l’assureur pourra examiner : chaque collection mérite une vérification adaptée à sa composition.
Pour protéger boîtes et figurines
Quelques références pour vous repérer. Vérifiez le numéro, la licence et l’état de la boîte sur la fiche avant l’achat.
- Protections souples pour boîtes Funko Pop : des étuis transparents qui gardent la boîte à l’abri des chocs et des rayures. Voir la sélection sur Amazon
- Boîtes de protection rigides : pour les pièces auxquelles vous tenez le plus. Voir la sélection sur Amazon
- Boîtes de rangement empilables : pour stocker ou déménager les boîtes sans les écraser. Voir la sélection sur Amazon
- Papier bulle : pour caler les figurines pendant un transport. Voir la sélection sur Amazon
En tant que Partenaire Amazon, lesbellesfigurines.com réalise un bénéfice sur les achats remplissant les conditions requises. Prix et disponibilité sur Amazon.